EMBRIAGUEZ NO TRABALHO
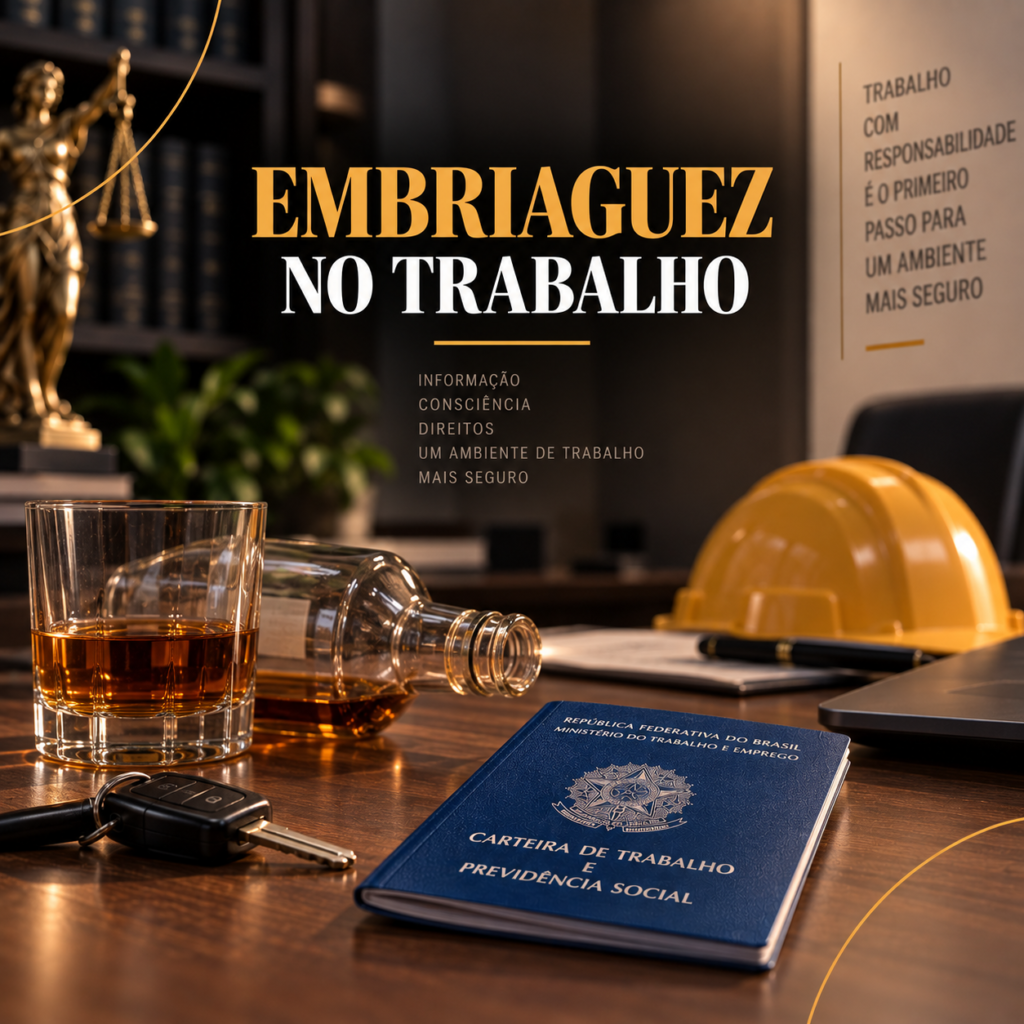
Estabeleceu o legislador, no art. 482, alínea “f” da Consolidação das Leis Trabalhistas, que a embriaguez (habitual ou em serviço) constitui falta grave por parte do empregado, caracterizando um dos motivos para dispensa por justa causa. A embriaguez habitual (crônica), é aquela que ocorre de forma reiterada, continua, dentro e fora do ambiente de trabalho, constituindo vício ou enfermidade, ao passo que a embriaguez no trabalho é aquela ocasional, isolada, restrita dentro do ambiente de serviço, bastando que o trabalhador se apresente uma única vez embriagado ao trabalho. Muito embora o texto de lei seja taxativo quanto a possibilidade de demissão por justa causa, seja por embriaguez habitual ou em serviço, é preciso ponderar que o posicionamento jurisprudencial atual diverge da legislação. Dentro desse contexto, o alcoolismo acomete atualmente de 10% a 12% da população mundial e 11,2% dos brasileiros. Estima-se, ainda, que o álcool mata a cada ano 3,3 milhões de pessoas (uma em cada 20 mortes), mais do que a aids, a tuberculose e a violência juntos, segundo advertiu a ONU, que teme um agravamento da situação. Esses dados, alarmantes, não passaram ao largo do TST, que em decisões mais recentes entenderam que a embriaguez habitual (crônica) é uma doença, e por esta razão deve ser tratada como tal, não podendo ensejar assim a extinção do contrato de trabalho por justa causa. De fato, o atual cenário social, muito distinto daquele que imperava em 1943, quando passou a viger a letra fria e hoje caduca do art. 482, f, da CLT, impõe que se dê solução distinta no que tange à embriaguez habitual. Cabe ao empregador, portanto, seja por motivos humanitários, seja porque lhe toca indeclinável responsabilidade social, ao invés de optar pela resolução do contrato de emprego, sempre que possível, afastar ou manter afastado do serviço o empregado portador dessa doença, a fim de que se submeta a tratamento médico visando a recuperá-lo. Se a embriaguez habitual é tida pela jurisprudência como doença e não mais como motivo para justa causa, o mesmo não se pode dizer sobre a embriaguez em serviço. Nesse caso, por ocorrer eventualmente, o empregado não pode ser taxado como uma pessoa doente, alcoólatra, tratando-se unicamente de um desvio de conduta, sendo plenamente aplicável a demissão por justa causa. Daí a necessidade do empregador atuar com cautela, certificando se a embriaguez é resultado do alcoolismo/doença ou de um caso isolado antes de dispensar o trabalhador, sob pena de assumir o risco de posteriormente ter revertida a justa causa, ou ainda uma possível indenização por danos morais, já que a demissão por justa causa em caso de embriaguez crônica é tida como ato discriminatório e atentatório aos princípios constitucionais do direito à vida, à dignidade da pessoa humana e ao trabalho, conforme inciso I do artigo 7º da Constituição Federal.
O ASSÉDIO MORAL NA ESFERA TRABALHISTA
O tema do título é figura de apreensão nova na doutrina e na jurisprudência do Direito, em qualquer dos seus ramos. O que tipifica o assédio moral é a insistência do agente, cercando o sujeito passivo da relação com palavras, sussurros e silêncios. Com atos, gestos e olhares diretos ou de soslaio. Esse conjunto é direcionado para afetar o equilíbrio emocional do assediado e, na sua dinâmica, não prescinde de outros espectadores das cenas, os quais terminam por participar e, não raro, aparentam ser integrantes da trama! Quer nas atividades profissionais, sociais ou familiares, o assediador é aquele que quer submeter o assediado. Sobressaem nos costumes sociais e comerciais da era da informática, a facilidade e a rapidez das comunicações e das informações disponibilizadas pelos diversos sites acessáveis pela tecnologia digital. Essas informações e comunicações instantâneas, mesmo a longas distâncias, estimulam o senso crítico e desestimulam a reflexão. Em consequência, uma torrente de informações é transmitida, mas o seu processamento não corresponde, em qualidade, à quantidade recebida pela mente humana. O cérebro, em consequência, não absorve completamente a maior parte das informações disponibilizadas. O resultado, é a imprecisão da linguagem, o raciocínio superficial e a ausência de valores que caracterizam as frenéticas mensagens copiosamente trocadas entre pessoas. Esse tumulto linguístico, emocional e intelectual favorece o assédio, em suas diversas formas. E uma das mais insidiosas formas de assédio moral (e intelectual) é o chamado “patrulhamento”. O “patrulhamento” e o “politicamente correto” difundem conceitos e opiniões repetidos mil vezes (uma mentira mil vezes repetida é uma verdade, disse GOEBBELS, um dos gauleiters do nazismo). Essas práticas, transformam em verdades absolutas, açodadas opiniões (ou interesses) atécnicas, vertidas sem racionalidade. No âmbito das relações de trabalho assalariado, o assédio moral tende ao curso vertical. Do empregador aos chefes e destes aos chefiados. No espectro societário, os acionistas majoritários, não raro, buscam enfraquecer o ânimo dos minoritários e desestimulá-los a questionar judicialmente os rumos da empresa. No sentido horizontal, de colega para colega de trabalho, os mais ativos tendem a assediar moralmente os menos ativos, na expectativa de angariar prestígio por liderança. Evidentemente, tais práticas afetam o equilíbrio emocional daqueles menos preparados, gerando, por assédio moral, correlato dano moral. De qualquer forma, o assediador responderá pelas consequências de suas ações desagregadoras, seja ele o empregador, o chefe ou o colega do assediado, dado o dever de se assegurar a todos os profissionais, assalariados ou não, condições de plena dignidade da pessoa humana. A esperança reside na convicção de que os valores humanos, tais como a transparência, o pragmatismo, a reflexão, a tolerância e o livre pensar suplantarão a manipulação dos que preferem os slogans, os clichês, o “patrulhamento” e o “politicamente correto”. Em conclusão, o assédio moral é uma prática não apenas cruel, mas, sobretudo, imoral. E o seu contraponto é a transparência, a reflexão. É a tolerância com os hierarquicamente desiguais. A inteligência não é atributo exclusivo dos mais vocacionados para a liderança e o empreendedorismo. A inteligência é um atributo dos que têm o privilégio de dispor “da santidade da vida humana”, na comovente expressão do Papa João Paulo II, por ocasião da cerimônia do cinquentenário da libertação do campo de concentração de Auschwitz-Birkenau.
TJ-SP impede distrato de imóvel financiado com alienação fiduciária
Nem todos os contratos de compra e venda de imóveis na planta podem ser rescindidos. Os chamados distratos vêm sendo vetados pelo Judiciário nos casos em que o compradoroptou pelo financiamento bancário desde o período de construção e, na busca por jurosmais baixos, assinou cláusula prevendo alienação fiduciária – quando o bem fica empropriedade do financiador até o pagamento total da dívida. A lógica é a de que o imóvel está quitado e no nome do banco. Ao comprador é permitidaa posse, até que termine de pagar todas as parcelas que são devidas. Por isso, para oTribunal de Justiça de São Paulo (TJ-SP), não cabe à construtora rescindir os contratosnem ser responsabilizada pela restituição de valores que já tenham sido pagos. Adiscussão, que envolve imóveis do programa Minha Casa, Minha Vida, deve ser entre ocliente e o banco que emprestou o dinheiro. Havia dúvida e decisões divergentes sobre esse assunto até pouco tempo. Com a crise nosetor imobiliário vieram os milhares de processos de clientes interessados em romper oscontratos de compra de imóveis na planta. Seja porque não tinham mais como pagar,seja por acreditarem que, como os preços baixaram, haviam feito um mau negócio. Para definir a restituição dos valores aplicava-se, na maioria das vezes, o Código deDefesa do Consumidor (CDC). Os compradores moviam as ações contra as construtoras eincorporadoras e conseguiam ter de volta até 90% do que foi pago. Havia decisões nessesentido tanto aos financiamentos comuns, feitos diretamente com as empresas, comoaos que previam a alienação fiduciária, firmados com os bancos. “Os juízes entendiam que para o consumidor é tudo uma coisa só. Então, a construtoraera obrigada a rescindir o contrato, devolver o dinheiro e depois, se quisesse reaver oprejuízo, teria que se entender com o banco“, diz o advogado Rodrigo Iaquinta, do BragaNascimento e Zilio Advogados. Rodrigo Iaquinta viu o jogo virar recentemente, como representante de umaincorporadora em um desses processos. O cliente tinha financiamento com alienaçãofiduciária concedido pela Caixa Econômica Federal e havia ingressado com ação somentecontra a incorporadora. Ele pedia para rescindir a compra do imóvel e ter de volta todasas parcelas pagas. O caso foi julgado pela 27ª Vara Cível de São Paulo (processo nº1093621-35.2017.8.26.0100). O juiz Vitor Frederico Kümpel determinou a inclusão daCaixa no processo e, por se tratar de instituição federal, mandou que os autos fossemencaminhados para julgamento no Tribunal Regional Federal (TRF). Na segunda instância também tem sido proferidas decisões pela impossibilidade dosdistratos. Há entendimento na 6ª e na 7ª Câmaras de Direito Privado do Tribunal deJustiça de São Paulo (TJ-SP). Em um dos casos (processo nº 1027397-42.2016.8.26.0071), o consumidor havia conseguido decisão favorável na primeira instância. Para o relator, o desembargador Rodolfo Pellizari, no entanto, o comprador não teria maiscomo devolver o imóvel porque ele já não era mais o proprietário. “Consta averbado ocontrato de financiamento com alienação fiduciária em garantia, em que o compradortransferiu a propriedade do imóvel ao banco, ficando apenas com a posse“, afirma emseu voto. O desembargador acrescenta no voto que, para a rescisão ser possível, o compradordeveria primeiro quitar integralmente o contrato com o banco e recuperar a propriedadedo imóvel para então devolvê-la para a vendedora. Luis Rodrigo Almeida, do escritório Viseu Advogados, entende que só seria possível aaplicação do Código de Defesa do Consumidor a esses casos se não existisse uma leiespecífica para regular a alienação fiduciária. “Mas existe, é a de nº 9.514, de 1997“, diz.“A alienação fiduciária protege o mercado imobiliário como um todo. Ela tem regrasespecíficas, céleres e ocorre de forma extrajudicial, o que faz a taxa de juros ser maisbaixa“, acrescenta. O advogado chama a atenção, no entanto, que os financiamentos desde o período deobras só são possíveis, junto aos bancos, nas compras referentes ao programa MinhaCasa, Minha Vida. Nos demais são permitidos só depois de emitido o Habite-se. Ou seja,nesses demais casos, como ainda não há envolvimento com o banco, os distratos sãopossíveis e devem ser discutidos diretamente com as incorporadoras e construtoras. Nos contratos com alienação fiduciária, porém, o banco não aceita o imóvel de volta. Oque pode acontecer é ele tomar o bem se o comprador deixar de pagar. E, nessassituações, o trâmite costuma ser bastante rápido e sem garantias de que o cliente váreceber os valores que já havia pago. “O banco não negocia, ele manda o imóvel paraleilão“, frisa o advogado Marcelo Tapai, sócio do Tapai Advogados. Se o comprador deixar de pagar três parcelas consecutivas, explica Tapai, o bancoencaminha uma notificação via cartório e o comprador tem 15 dias para pagar todo oatrasado. Se não pagar, é feita a consolidação da propriedade, de forma extrajudicial –também em cartório – e o primeiro leilão ocorre em 30 dias. Se o imóvel não forarrematado, um segundo leilão é marcado para os próximos 30 dias e o imóvel pode servendido pelo valor da dívida (desde que não seja inferior a 60% do valor de avaliação). Do total arrematado o banco desconta a dívida (valor que faltava para quitar o bem) e ataxa do leiloeiro. O que sobrar, se sobrar, é devolvido ao comprador que deixou de pagar. Por isso não há garantia de que haverá devolução. A alienação fiduciária, nesse sistema que envolve os contratos imobiliários, é tema de umrecurso extraordinário (RE 860.631) que teve repercussão geral reconhecida peloSupremo Tribunal Federal (STF) em fevereiro. No caso, que envolve um comprador e aCaixa Econômica Federal, discute-se a constitucionalidade da execução extrajudicial doscontratos. Uma das alegações é a de que ficam comprometidos o amplo acesso ao contraditório e odireito de defesa. O resultado do julgamento deverá ser replicado pelas instânciasinferiores a todos os casos que tratam do mesmo tema. Fonte: Valor econômico, legislação & tributos.
Taxas e contribuições devidas ao condomínio residencial são de obrigação do proprietário do imóvel
A 6ª Turma do Tribunal Regional Federal da 1ª Região (TRF1), por unanimidade, deuparcial provimento ao recurso interposto pela União contra sentença do Juízo da 3ª Vara da Seção Judiciária do Distrito Federal, que julgou procedente o pedido formulado emação de cobrança, ajuizada por um Condomínio de Brasília/DF, para o recebimento deparcelas condominiais e acréscimos, referentes ao apartamento de propriedade do EntePúblico. Conforme a sentença, a União foi condenada ao pagamento de R$ 9.798,98, acrescidosde correção monetária desde a data da inadimplência e juros de mora de 1% ao mês acontar da citação e também ao pagamento dos honorários advocatícios, no percentual de10% sobre o valor atualizado da dívida. Ao recorrer, a União argumentou que a responsabilidade pelo pagamento das taxas decondomínio é do permissionário que morava no imóvel. Ao analisar o caso, o relator,desembargador federal Daniel Paes Ribeiro, explicou que as taxas e contribuições devidasao condomínio constituem obrigações propter rem, ou seja, aderem à coisa, constituindoresponsabilidade do proprietário sua quitação, seja ele quem for, ainda que o bem nãoesteja sob sua posse direta, assegurando-se a possibilidade de regresso contra quemtenha assumido a responsabilidade pela quitação dos débitos. Com isso, o magistrado entendeu que, no caso em questão, sendo a União a proprietáriado imóvel funcional, e estando as taxas de condomínio em atraso, correta a sentença quea condenou ao pagamento do débito, devidamente atualizado, ao condomínio credor. Diante do exposto, a Turma nos termos do voto do relator, deu parcial provimento àapelação da União, apenas para determinar que, no cálculo dos juros moratórios sejaconsiderado o índice de 1%, fixado na Convenção do Condomínio, até o advento da Lei11.960/2009, quando deverão ser observados os mesmos índices oficiais deremuneração básica e juros aplicados à caderneta de poupança. Processo nº: 0038513-13.2007.4.01.3400/DF Fonte: TRF-1